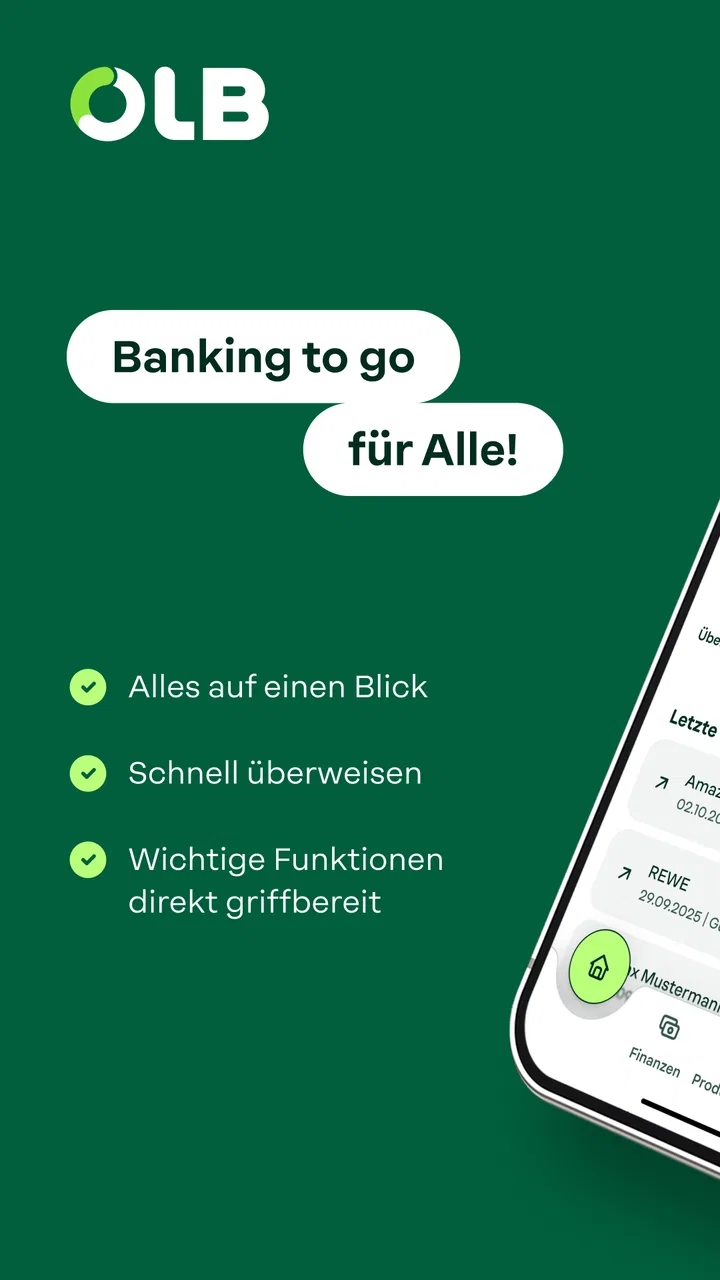
OLB: Finanzen & Banking to go
- 3,2
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Konten bei der Oldenburgische Landesbank führt, bekommt mit OLB: Finanzen & Banking to go einen mobilen Zugang, der den Alltag zwischen Kontostand, Überweisung, Kreditkarte und Depot zusammenführen soll. Ich habe die App nicht als Finanzspielerei erlebt, sondern als Werkzeug, das vor allem dann sinnvoll wird, wenn ich meine Bankgeschäfte regelmäßig selbst erledigen möchte, ohne jedes Mal den Browser zu öffnen oder eine Filiale einzuplanen.
Die Anwendung ist kostenlos und gehört zur Kategorie Finanzen. Sie richtet sich klar an OLB-Kundinnen und -Kunden, nicht an Menschen, die einfach irgendeine unabhängige Haushaltsbuch-App suchen. Entwickelt wird sie von der Oldenburgische Landesbank. Im Store liegt die durchschnittliche Bewertung bei 3,2 aus rund 1.900 Bewertungen; das ist kein Wert, den ich übersehen würde, aber auch kein Grund, die App pauschal abzuschreiben. Für mich sagt er vor allem: Der praktische Nutzen ist vorhanden, doch bei einer Banking-App zählen Zuverlässigkeit, Verständlichkeit und ein reibungsloser Ablauf stärker als bei vielen anderen mobilen Anwendungen.
Der erste Eindruck: schnell nützlich, wenn das eigene Bankleben überschaubar bleibt
In der ersten Woche ist der größte Vorteil sofort sichtbar: Ich kann zentrale Bankaufgaben an einem Ort prüfen, statt zwischen mehreren Anwendungen oder Webseiten zu wechseln. Der Store fasst den Zweck als mobilen Zugang zu Konten, Finanzen, Kreditkarten und Depots zusammen. Genau diese Breite macht den Unterschied zu einer reinen Kontostands-App aus. Wer nur gelegentlich den Kontostand ansehen möchte, braucht dafür kaum eine eigene Anwendung. Wer dagegen mehrere Bereiche seiner OLB-Beziehung im Blick behalten will, bekommt einen deutlich sinnvolleren Grund zur Installation.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Meine Empfehlung für die Einrichtung ist, nicht gleich alles nebenbei zu erledigen. Bei einer Banking-App sollte ich mir Zeit nehmen, die Anmeldung sauber einzurichten, die verfügbaren Bereiche zu prüfen und eine erste, unkritische Kontrolle durchzuführen. Dazu gehört etwa, den aktuellen Kontostand mit dem letzten bekannten Stand abzugleichen und nachzusehen, ob Kreditkarten- oder Depotinformationen dort auftauchen, wo ich sie erwarten würde. Dieser kleine Test spart später Verwirrung, besonders wenn ich die App in einer stressigen Situation brauche.
Ein realistischer Alltag sieht so aus: Ich stehe im Supermarkt, möchte eine größere Ausgabe bezahlen und prüfe kurz, ob eine erwartete Gutschrift bereits eingegangen ist. Später am Abend kontrolliere ich eine Kartenzahlung und sehe nach, ob mein verfügbarer Spielraum noch passt. Für solche kurzen Momente ist eine Banking-App deutlich angenehmer als der Umweg über einen Desktop. Der Wert entsteht nicht durch langes Verweilen, sondern durch wenige, gezielte Handgriffe.
Was im täglichen Ablauf wirklich hilft
Besonders praktisch finde ich die Trennung der typischen Aufgaben. Konten, Karten und Depot sind nicht dasselbe, und eine App, die diese Bereiche gemeinsam zugänglich macht, kann mir eine zusätzliche Anmeldung ersparen. Das ist kein spektakuläres Merkmal, aber genau solche kleinen Vereinfachungen entscheiden darüber, ob ich eine Anwendung nach dem ersten Ausprobieren weiter nutze. Wenn ich für eine Überweisung, eine Kartenkontrolle und einen Blick auf meine Anlagen nicht jedes Mal einen anderen Weg nehmen muss, bleibt die App eher Teil meiner Gewohnheit.
Ein weniger offensichtlicher Tipp ist, die App nicht nur in Notfällen zu öffnen. Ich würde sie zunächst einige Tage zu ähnlichen Zeitpunkten verwenden, etwa nach dem Einkauf oder am Monatsende. So erkenne ich, welche Ansichten für mich relevant sind und welche Informationen ich eigentlich nie brauche. Das verhindert, dass ich mich durch alle Bereiche arbeite, obwohl mir im Alltag vielleicht nur Kontostand, Umsätze und Kartenkontrolle wichtig sind.
Für Überweisungen gilt: Ich würde Empfängerdaten nicht hastig auf einem kleinen Bildschirm eingeben. Gerade unterwegs ist es besser, den Namen, die Kontoverbindung und den Betrag vor dem Absenden bewusst zu kontrollieren. Der Komfort der mobilen Erledigung darf nicht dazu führen, dass ich die letzte Prüfung überspringe. Die App kann mir den Weg abnehmen, aber die Verantwortung für die Eingabe bleibt bei mir.
Für wen der Einstieg passt und für wen nicht
Die App ist eine gute Wahl, wenn ich bereits bei der OLB bin und meine Bankgeschäfte selbstständig vom Smartphone aus erledigen möchte. Sie passt zu Menschen, die regelmäßig Kontobewegungen prüfen, Kartenumsätze im Auge behalten oder ihr Depot nicht völlig vom übrigen Finanzalltag trennen wollen. Auch wer häufig unterwegs ist, profitiert vom mobilen Zugang, weil einfache Kontrollen nicht an einen festen Arbeitsplatz gebunden sind.
Weniger passend ist sie für jemanden, der eine bankenübergreifende Finanzzentrale erwartet. Wenn ich Konten verschiedener Institute, Budgetkategorien, Sparziele oder detaillierte Auswertungen in einer einzigen unabhängigen Oberfläche zusammenführen möchte, würde ich eher nach einer spezialisierten Finanzverwaltungs-App suchen. OLB: Finanzen & Banking to go ist in erster Linie der digitale Zugang zur OLB, nicht automatisch ein umfassendes Haushaltsbuch.
Auch für Menschen, die grundsätzlich jede Finanzentscheidung lieber persönlich oder am Computer erledigen, ist der Nutzen begrenzt. Eine mobile App wird nicht plötzlich besser, nur weil sie installiert ist. Ihr Vorteil liegt in der Erreichbarkeit und den kurzen Wegen. Wer diese Eigenschaften nicht braucht, wird vermutlich keinen dauerhaften Mehrwert spüren.
Vom ersten Monat bis zur dauerhaften Nutzung
Nach dem ersten Monat verschiebt sich mein Blick. Dann zählt nicht mehr, dass die App neu ist, sondern ob sie mir wiederholt Zeit spart. Bei Banking-Anwendungen ist das ein anspruchsvoller Maßstab: Ich erwarte keine Unterhaltung und keine tägliche Motivation, sondern verlässliche Routine. Die App muss nicht ständig neue Inhalte liefern. Sie muss bei den wenigen wichtigen Momenten funktionieren, in denen ich sie öffne.
Der dauerhafte Wert liegt deshalb in wiederkehrenden Aufgaben. Ich kann Kontobewegungen kontrollieren, Kartenumsätze nachvollziehen und Finanzbereiche an einem mobilen Ort erreichen. Das hilft besonders bei einem Monatswechsel: Ich kann prüfen, ob regelmäßige Abbuchungen erfolgt sind, ob eine erwartete Zahlung angekommen ist und ob eine ungewöhnlich hohe Ausgabe auffällt. Dafür brauche ich keine aufwendige Analyse, sondern eine klare Übersicht und die Bereitschaft, regelmäßig hinzusehen.
Ein konkreter Workflow, den ich sinnvoll finde, ist die Kombination aus kurzer Wochenkontrolle und ausführlicherem Monatscheck. Unter der Woche sehe ich nur nach, ob neue Umsätze plausibel sind. Zum Monatsende nehme ich mir mehr Zeit für wiederkehrende Kosten, Kartenbewegungen und den allgemeinen Kontostand. Das ist keine automatische Finanzplanung, aber es hilft mir, Fehler oder vergessene Ausgaben früher zu bemerken. Die App wird dadurch nicht zum Haushaltsbuch, kann aber ein guter Ausgangspunkt für finanzielle Aufmerksamkeit sein.
Konten, Karten und Depot nicht gleich behandeln
Ein häufiger Denkfehler bei mobilen Bank-Apps ist, alle Bereiche gleich oft und gleich intensiv zu prüfen. Mein Girokonto ist ein tägliches Arbeitsmittel, eine Kreditkarte kontrolliere ich vor allem nach bestimmten Einkäufen, und ein Depot sollte ich nicht aus Langeweile ständig öffnen. Die gemeinsame Erreichbarkeit ist praktisch, aber sie lädt auch dazu ein, häufiger nachzusehen als nötig.
Für das Konto ist die App dann besonders nützlich, wenn ich kurzfristige Entscheidungen treffen muss. Bei Kreditkarten hilft sie mir, Ausgaben zeitnah zuzuordnen, statt am Monatsende rätseln zu müssen. Beim Depot sehe ich den Vorteil eher in der schnellen Erreichbarkeit als in hektischen Entscheidungen. Wer langfristig anlegt, sollte den mobilen Zugriff nicht mit einer Aufforderung zum ständigen Handeln verwechseln. Gerade hier ist die Grenze zwischen Information und unnötiger Unruhe wichtig.
Das ist eine der Stärken dieser Zusammenführung: Ich muss nicht für jeden Bereich einen anderen Zugang suchen. Gleichzeitig bleibt die App dadurch für unterschiedliche Bedürfnisse verantwortlich. Ein Nutzer möchte nur den Kontostand prüfen, ein anderer interessiert sich für Karten, ein dritter für Anlagen. Ich würde daher nicht erwarten, dass jeder Bereich gleich tief ausgearbeitet ist wie in einer darauf spezialisierten Anwendung.
Die Pflege bleibt überschaubar, aber nicht völlig unsichtbar
Der Wartungsaufwand einer Banking-App ist normalerweise geringer als bei einer umfangreichen Finanzplanungssoftware. Ich muss keine Kategorien pflegen, keine Budgets anlegen und keine Datenbank mit manuellen Buchungen füttern, nur um den grundlegenden Nutzen zu erhalten. Das ist angenehm, weil die App auch dann verwendbar bleibt, wenn ich gerade keine Lust auf Finanzorganisation habe.
Trotzdem ist eine Banking-App kein Werkzeug, das ich einmal einrichte und danach vergessen kann. Ich sollte die Anwendung aktuell halten und nach Änderungen an meinem Bankzugang aufmerksam prüfen, ob die Anmeldung weiterhin wie gewohnt funktioniert. Die aktuelle Version ist 4.14.0; auf dem Smartphone wird mindestens Betriebssystemversion 9 vorausgesetzt. Für ältere Geräte kann das relevant sein, bevor ich die App als Ersatz für den bisherigen Zugang einplane.
Zur Pflege gehört für mich auch, Benachrichtigungen nicht blind zuzulassen oder pauschal abzuschalten. Wenn Hinweise zu Kontobewegungen oder anderen Vorgängen angeboten werden, sollte ich mir überlegen, welche davon im Alltag wirklich helfen. Zu viele Meldungen erzeugen schnell Alarmmüdigkeit. Zu wenige Hinweise bedeuten, dass ich wichtige Vorgänge nur bemerke, wenn ich aktiv nachsehe. Die passende Einstellung hängt daher stärker von meinem Umgang mit Finanzen ab als von der App allein.
Ein weiterer praktischer Punkt ist das Smartphone selbst. Ich würde die App nur auf einem Gerät verwenden, das mit einer sicheren Displaysperre geschützt ist, und sensible Bankvorgänge nicht hastig in einem öffentlichen WLAN erledigen. Das sind keine besonderen Funktionen der Anwendung, sondern vernünftige Rahmenbedingungen für mobiles Banking. Wer sein Gerät mit anderen teilt oder keine zuverlässige Sperre nutzt, sollte den Komfort gegen das persönliche Sicherheitsrisiko abwägen.
Wo im Alltag Ermüdung entsteht
Die größte mögliche Ermüdung entsteht bei einer Banking-App nicht durch fehlende Unterhaltung, sondern durch Reibung. Wenn ich für eine einfache Kontrolle mehrere Schritte brauche, unklare Begriffe sehe oder eine Anmeldung nicht auf Anhieb funktioniert, sinkt die Bereitschaft zur regelmäßigen Nutzung schnell. Bei einer App mit einer durchschnittlichen Bewertung von 3,2 würde ich deshalb besonders darauf achten, ob mein eigener Ablauf stabil und verständlich bleibt, statt mich allein auf die Store-Zahl zu verlassen.
Auch die Abhängigkeit von der OLB ist ein wichtiger Punkt. Die Anwendung ist sinnvoll, wenn meine Finanzbeziehung dort liegt. Für eine Person mit mehreren Banken kann der Wechsel zwischen verschiedenen Banking-Apps auf Dauer anstrengender sein als eine unabhängige Lösung, die alle Konten bündelt. Diese Alternative bietet möglicherweise weniger Nähe zu einzelnen Bankdiensten, kann aber bei einem gemischten Finanzleben übersichtlicher sein.
Eine zweite Ermüdungsquelle ist die Erwartung, dass eine mobile Bank-App automatisch alle Finanzfragen löst. Wer eine detaillierte Ausgabenanalyse, persönliche Finanzplanung oder eine besonders umfassende Vermögensübersicht sucht, könnte sich nach der ersten Begeisterung eingeengt fühlen. Der gemeinsame Zugriff auf Konten, Karten und Depots ist nützlich, ersetzt aber nicht jede Spezialfunktion. Ich würde die App daher als Zugang und Kontrollinstrument bewerten, nicht als vollständigen Finanzcoach.
Beim Depot kann außerdem die Versuchung entstehen, Kursbewegungen zu häufig zu verfolgen. Die App macht Informationen leichter erreichbar, aber leichte Erreichbarkeit ist nicht automatisch ein Vorteil, wenn sie mich zu impulsiven Entscheidungen verleitet. Für langfristige Anleger ist eine feste Prüfroutine sinnvoller als ständiges Nachsehen. Wer dagegen aktiv handeln möchte, sollte prüfen, ob der mobile Depotbereich den eigenen Anspruch an Geschwindigkeit und Detailtiefe erfüllt, bevor er seine bisherige Lösung ersetzt.
Vergleich mit Browser, Filiale und unabhängigen Finanz-Apps
Im Vergleich zum Browser gewinnt die OLB-App vor allem bei kurzen Zugriffen. Ich muss keine Webseite suchen, mich nicht durch eine Desktop-Oberfläche bewegen und kann den Kontostand dort prüfen, wo ich gerade bin. Der Browser bleibt für längere Sitzungen oder größere Eingaben angenehm, besonders wenn ich viele Daten vergleichen möchte. Für die tägliche Kontrolle würde ich jedoch eher zum Smartphone greifen.
Gegenüber einem Filialbesuch ist die App naturgemäß schneller bei einfachen Vorgängen. Sie ersetzt aber nicht jede persönliche Beratung. Wenn ich eine komplexe Finanzierung besprechen, eine weitreichende Anlageentscheidung vorbereiten oder ein ungewöhnliches Problem klären möchte, ist ein direkter Kontakt möglicherweise die bessere Wahl. Die App reduziert Wege, aber sie nimmt nicht jede Entscheidung ab.
Im Vergleich zu unabhängigen Finanz-Apps ist der Vorteil die unmittelbare Nähe zur OLB. Ich erhalte den mobilen Zugang zu den Bereichen, die zu dieser Bankbeziehung gehören, statt eine zusätzliche externe Ebene einzurichten. Die unabhängige Alternative kann dagegen stärker sein, wenn ich Konten mehrerer Institute, Budgets oder detaillierte Auswertungen zusammenführen möchte. Welche Lösung besser ist, hängt deshalb nicht nur von der Oberfläche ab, sondern davon, ob ich eine Bank-App oder eine Gesamtübersicht über mein Finanzleben suche.
Was ich vor der dauerhaften Entscheidung prüfen würde
Bevor ich die App als festen Bestandteil meines Alltags einplane, würde ich vier kurze Tests machen. Erstens: Kann ich mich zuverlässig anmelden, ohne jedes Mal nach dem richtigen Zugang suchen zu müssen? Zweitens: Finde ich Kontostand und Umsätze schnell genug? Drittens: Sind Karten- und Depotinformationen für meinen persönlichen Bedarf ausreichend zugänglich? Viertens: Fühlt sich eine einfache Überweisung kontrollierbar an, oder macht mich der Ablauf unsicher?
Diese Tests sind hilfreicher als ein einmaliges Durchklicken. Eine Banking-App muss gerade dann funktionieren, wenn ich müde, unterwegs oder unter Zeitdruck bin. Wenn die grundlegenden Wege nach einigen Wochen selbstverständlich werden, verdient sie eher einen festen Platz. Wenn ich dagegen regelmäßig zum Browser zurückkehre, weil bestimmte Informationen dort verständlicher sind, ist das ein klares Zeichen, die App nur ergänzend zu verwenden.
Für Familien oder gemeinsam organisierte Finanzen würde ich zusätzlich klären, wer welchen Zugang nutzt und welche Aufgaben tatsächlich mobil erledigt werden sollen. Die App kann den persönlichen Bankzugang vereinfachen, aber sie ersetzt keine gemeinsame Absprache über Ausgaben, Vollmachten oder Zuständigkeiten. Gerade bei mehreren Personen ist eine klare Organisation wichtiger als die bloße Verfügbarkeit auf dem Smartphone.
Mein langfristiges Urteil
Nach dem Ende des Neuheitseffekts bleibt für mich ein nüchternes, aber positives Bild. OLB: Finanzen & Banking to go verdient dauerhaften Platz auf dem Smartphone, wenn ich OLB-Kunde bin und regelmäßig Konten, Karten oder Depot mobil prüfen möchte. Der Nutzen ist nicht spektakulär, sondern wiederkehrend: kurze Kontrollen, weniger Umwege und ein zentraler Zugang zu mehreren Teilen meiner Bankbeziehung.
Die App ist kostenlos, ab USK 0 freigegeben und mit über 100.000 Installationen sichtbar etabliert. Diese Reichweite macht sie nicht automatisch zur besten Banking-App für jeden, zeigt aber, dass der mobile Zugang für viele OLB-Nutzer relevant ist. Ich würde die Bewertung von 3,2 als Hinweis verstehen, die eigene Alltagserfahrung ernst zu nehmen. Bei Finanzsoftware zählt am Ende, ob Anmeldung, Übersicht und die persönlichen Standardwege zuverlässig funktionieren.
Meine klare Einschränkung lautet: Wer eine bankenübergreifende Finanzzentrale, ein ausgefeiltes Budgetsystem oder besonders tiefe Analysefunktionen sucht, sollte eher eine spezialisierte Alternative prüfen. Auch wer kaum mobile Bankgeschäfte erledigt, braucht die App nicht zwingend. Für OLB-Kunden mit einem überschaubaren, wiederkehrenden Kontrollbedarf ist sie dagegen deutlich sinnvoller als ein gelegentlicher Download, den man nach dem ersten Öffnen vergisst.
Ich würde sie deshalb nicht wegen einzelner großer Versprechen behalten, sondern wegen der kleinen Abläufe, die monatlich wiederkommen. Wenn ich Kontobewegungen prüfen, Kartenzahlungen nachvollziehen und mein Depot ohne zusätzlichen Umweg erreichen kann, erfüllt sie ihren Zweck. Ihr langfristiger Wert liegt in verlässlicher Routine, nicht in ständig neuen Funktionen. Genau deshalb ist sie für den passenden OLB-Kunden eine praktische Ergänzung zum Browser und zur persönlichen Beratung, aber kein vollständiger Ersatz für jede andere Finanzlösung.
Häufig gestellte Fragen zu OLB: Finanzen & Banking to go
01Was ist OLB: Finanzen & Banking to go und welche Funktionen bietet die App?
OLB: Finanzen & Banking to go ist die mobile Banking-App der Oldenburgischen Landesbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Finanzen unterwegs im Blick behalten. Je nach Konto und Freischaltung stehen zusätzlich Funktionen wie Fotoüberweisung, Echtzeitüberweisung oder die Verwaltung mehrerer Konten zur Verfügung.
02Welche Voraussetzungen gelten für die Nutzung von OLB: Finanzen & Banking to go?
Für die Nutzung benötigen Sie in der Regel ein Konto bei der OLB, einen aktivierten Online-Banking-Zugang und ein kompatibles Android- oder iOS-Gerät. Außerdem muss die App aus dem offiziellen App Store installiert werden. Für bestimmte Aktionen, insbesondere Überweisungen, ist ein aktiviertes TAN-Verfahren erforderlich. Die genauen Voraussetzungen können vom Kontomodell, Gerät und gewählten Sicherheitsverfahren abhängen.
03Wie sicher ist das mobile Banking mit der OLB-App?
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, darunter geschützte Anmeldeverfahren und eine zusätzliche Freigabe von Aufträgen per TAN oder einem anderen autorisierten Verfahren. Nutzer sollten die App ausschließlich aus offiziellen Quellen herunterladen, Betriebssystem und App aktuell halten und niemals Zugangsdaten oder Freigabecodes weitergeben. Bei Verlust des Smartphones sollte der Zugang sofort gesperrt werden.
04Kann ich mit OLB: Finanzen & Banking to go Überweisungen und Echtzeitüberweisungen durchführen?
Ja, die App ermöglicht grundsätzlich das Erfassen und Freigeben von Überweisungen. Je nach Konto, Empfängerbank und aktueller Freischaltung können auch Echtzeitüberweisungen verfügbar sein. Vor dem Absenden sollten Empfängername, IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden. Für jede Überweisung kann eine zusätzliche TAN-Bestätigung oder eine andere Sicherheitsfreigabe erforderlich sein.
05Ist OLB: Finanzen & Banking to go kostenlos und welche Kosten können entstehen?
Der Download der OLB-App ist normalerweise kostenlos. Dennoch können durch die Nutzung einzelner Bankleistungen Kosten entstehen, beispielsweise für bestimmte Überweisungen, Echtzeitüberweisungen, SMS-TANs oder spezielle Kontomodelle. Auch der Mobilfunkanbieter kann Datengebühren berechnen, besonders bei der Nutzung außerhalb eines WLAN-Netzes. Vor der Nutzung sollten Sie das Preis- und Leistungsverzeichnis der OLB prüfen.
Vorteile
- Übersichtliche Kontostände und Umsätze auf einen Blick
- Überweisungen lassen sich schnell und bequem mobil freigeben
- Multibanking bündelt Konten verschiedener Banken in einer App
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Biometrische Anmeldung ermöglicht einen schnellen App-Zugriff
Nachteile
- Einige Funktionen hängen von der Unterstützung der jeweiligen Bank ab
- Für die Einrichtung ist meist ein aktives Online-Banking-Konto nötig
- Die Vielzahl an Menüpunkten kann anfangs etwas unübersichtlich wirken
- Bei schlechter Internetverbindung sind manche Funktionen nur eingeschränkt nutzbar
- Nicht alle Finanzprodukte lassen sich vollständig über die App verwalten

OLB: Finanzen & Banking to go
Galerie